Ihre Ansprechpartner
08.10.2026
Ausgabe 2/2026
Noch besser vorsorgen
Die Reform der staatlich geförderten Altersvorsorge eröffnet mehr Menschen attraktivere Fördermöglichkeiten – und Makler:innen neue Beratungschancen.
Text: Eli Hamacher | Illustrationen: Francesco Ciccolella
Dem neuen Jahr blickt Guido Großjean schon jetzt mit Optimismus entgegen. „Wir begrüßen es natürlich, dass der Staat das Thema finanzielle Vorsorge wieder in die öffentliche Wahrnehmung rückt“, sagt der Geschäftsführer des Versicherungsmaklers BAV Workflow, der auf betriebliche Altersvorsorge und betriebliche Krankenversicherung spezialisiert ist. Zudem unter richtet er an der Allianz Maklerakademie und kennt die neuen zulagengeförderten Altersvorsorgeprodukte gut. „Der Beratungsbedarf wird enorm steigen.“ Seine Aufgabe als unabhängiger Berater sieht er darin, „auf der Klaviatur der Fördermöglichkeiten und Produkte so zu spielen, dass die geförderte Absicherung individuell zu den Menschen passt“.
Attraktive staatliche Förderung
Der Countdown läuft. Am 1. Januar 2027 tritt das Altersvorsorgereformgesetz in Kraft, mit dem der Bund die Altersvor sorge modernisieren will. Ein neues, flexibleres Modell mit attraktiver staatlicher Förderung löst die Riester-Rente ab. Neben Verträgen mit Beitragsgarantie, sogenannten Garantieprodukten, wird es künftig auch eine Förderung für Verträge ohne Beitragsgarantie geben, Altersvorsorgedepots genannt. Das Ziel ist, mehr Menschen als bisher zu ermutigen, zusätzlich zur gesetzlichen Rente für das Alter vorzusorgen und so ihren Lebensstandard im Ruhestand besser abzusichern.
Ein zentraler Unterschied zur bisherigen Riester-Rente ist die neue Förderlogik des Altersvorsorgereformgesetzes. Die ersten 360 Euro Jahresbeitrag fördert der Staat mit 50 Prozent, für weitere Einzahlungen bis zu 1.800 Euro sind es 25 Prozent. Wer also 1.800 Euro jährlich einzahlt, kommt auf eine Grundzulage von 540 Euro.
Besonders attraktiv ist die Förderung für Familien mit Kindern. Für jedes kindergeldberechtigte Kind werden Eigenbeiträge von bis zu 300 Euro pro Jahr mit 100 Prozent bezuschusst. Eine Familie mit drei Kindern, die jährlich 300 Euro in einen förderfähigen Alters vorsorgevertrag einzahlt, erhält dadurch 900 Euro Kinderzulage. Hinzu kommt die oben beschriebene Grundzulage. „Die staatlichen Zulagen fallen damit für viele Förderberechtigte, inklusive Familien mit Kindern, höher aus als bei der bisherigen Riester-Förderung“, sagt Julia Klitzke, Leiterin der Produktentwicklung bei Allianz Leben.
Zusätzlich bleibt der Berufseinsteigerbonus erhalten: Wer vor dem 25. Geburtstag einen Vertrag abschließt, erhält einmalig 200 Euro. Auch die steuerliche Förderung wird fortgeführt. Neben einer lebenslangen Rente sind zudem Auszahlungspläne möglich, was mehr Spielraum im Alter lässt.
„Für Maklerinnen und Makler bedeutet die Reform vor allem große Vertriebschancen“, sagt Michael Bastian, Bereichsleiter Vertrieb bei Allianz Leben. Aktuell meldeten sich zahlreiche verunsicherte Kundinnen und Kunden, die sich fragen, was die Reform für ihre bestehenden Riester-Verträge bedeutet. Immerhin sorgen rund 15 Millionen Deutsche mit der Riester-Rente fürs Alter vor. „Diese Gespräche können die Vermittelnden nutzen, um umfassend über die Änderungen zu informieren.“
Die wichtigste Botschaft: Bestehende Riester-Verträge genießen Bestandsschutz, die derzeitige Förderung läuft unverändert weiter. Niemand muss daher sofort handeln. Da die möglichen Wechseloptionen erst ab dem 1. Januar 2027 bestehen, bleibt ausreichend Zeit, diese in Ruhe zu durchdenken. Wer jetzt unüberlegt vorzeitig kündigt, verliert in der Regel alle bis dahin erhaltenen Zulagen und Steuervorteile.
Vorteile kombinieren
So besteht ab Januar kommenden Jahres unter anderem die Möglichkeit, im bestehenden Vertrag in die neue Förderung zu wechseln. So verbinden sich die Vorteile des bestehenden Vertrags mit den Fördermöglichkeiten des neuen Systems. Schließlich kann es sinnvoll sein, bestehende Riester-Verträge ab 2027 auf die neuen Produkte umzustellen. Ob eine dieser Wechseloptionen sinnvoll oder vorteilhaft ist, hängt von der individuellen Situation sowie den Präferenzen der Kundinnen und Kunden ab.
Die neuen Produkte zielen außer auf Menschen mit Riester-Verträgen natürlich auch auf alle übrigen Förderberechtigten in Deutschland ab, insgesamt sind das rund 41 Millionen Personen. Darüber hinaus können künftig auch Selbstständige die Förderung nutzen. Allianz Leben bietet in allen förderfähigen Produktkategorien zur Altersvorsorge ab 1. Januar 2027 folgende Lösungen an:
Das Standarddepot ist eine niedrigschwellige und standardisierte Einstiegsvariante, die digital abgeschlossen werden kann. Alle Anbieter staatlich geförderter Altersvorsorge müssen ein solches Standarddepot anbieten. Die Aufteilung erfolgt zwischen zwei vom Anbieter vorab ausgewählten Fonds. Eine Wechseloption in andere Fonds gibt es nicht, auch keine Beitragsgarantie. Die Kosten (Effektivkosten) sind auf eine durchschnittliche jährliche Renditeminderung von 1,0 Prozent begrenzt.
„Für Makler bedeutet das neue Gesetz vor allem große Vertriebschancen.“
Michael Bastian, Bereichsleiter Vertrieb Allianz Leben
Wer selbst mitgestalten möchte, wählt den Altersvorsorgevertrag mit Beitragsgarantie. Er eignet sich besonders für Kundinnen und Kunden, die Wert auf eine Balance aus Sicherheit und Rendite legen – inklusive der Möglichkeit, Schwankungen abzufedern. Kundinnen und Kunden können aus einer Vielzahl von Fonds und ETFs wählen und diese jederzeit kostenlos wechseln. Der Vertrag umfasst eine Beitragsgarantie von 80 Prozent zu Rentenbeginn.
Auch das Altersvorsorgedepot ermöglicht eine freie Fondsauswahl und einen Fondswechsel, bietet aber keine Beitragsgarantie. Dieses Produkt richtet sich eher an jüngere Leute, die einen längeren Anlagehorizont haben und sich eine höhere Chancenorientierung wünschen.
„Wir gehen davon aus, dass viele Riester-Versicherte die neue Förderung genau prüfen werden“, sagt Klitzke. „Denn das neue Gesetz ermöglicht eine höhere Flexibilität, und die staatliche Förderung fällt gegenüber der bisherigen Riester Förderung für viele Förderberechtigte deutlich attraktiver aus.“
„Der Beratungsbedarf in Sachen Altersvorsorge wird enorm steigen.“
Guido Großjean, Geschäftsführer BAV Workflow GmbH
Individuelle Beratung ist entscheidend
„Eher nicht lohnen dürfte sich ein Wechsel in die neuen Produkte für all diejenigen, die schon kurz vor der Rente stehen und lang laufende Riester-Verträge mit hohen Garantien und hohem Rechnungszins haben“, so Klitzke.
Expert:innen erwarten, dass der Wettbewerb unter den Anbietern zu nimmt, weil das Gesetz den Marktzugang erleichtert, neue Produkte zulässt und Vergleiche vereinfacht. Um für den Start in eine gute Ausgangsposition zu kommen, unterstützt die Allianz die unabhängigen Vermittlerinnen und Ver mittler mit zahlreichen Tools. Der Förderindikationsrechner zeigt anhand weniger Angaben, ob die bisherige oder die neue Förderung günstiger ist. Der Allianz Produktkompass Leben zeigt auf einen Blick, welche staatliche Förderung am besten zur jeweiligen Vorsorgesituation passt – inklusive betrieblicher Altersvorsorge.
Detaillierte Informationen stellt die Allianz ihren Vermittlerinnen und Vermittlern in Webinaren, Selbstlernprogrammen sowie im Maklerportal unter makler.allianz.de zur Verfügung.
Chance für Arbeitgeber
Die neue zulagengeförderte Altersvor sorge eröffnet auch Arbeitgebern zusätzliche Möglichkeiten, ihr Angebot der betrieblichen Altersvorsorge zu erweitern. So können sie ihren Beschäftigten einen attraktiven Zugang zu den neuen staatlichen Förderungen bieten. Vermittlerinnen und Vermittler helfen dabei, betriebliche und private Fördermöglichkeiten individuell auf die Bedürfnisse der Mitarbeitenden abzustimmen und sie sinnvoll miteinander zu kombinieren.
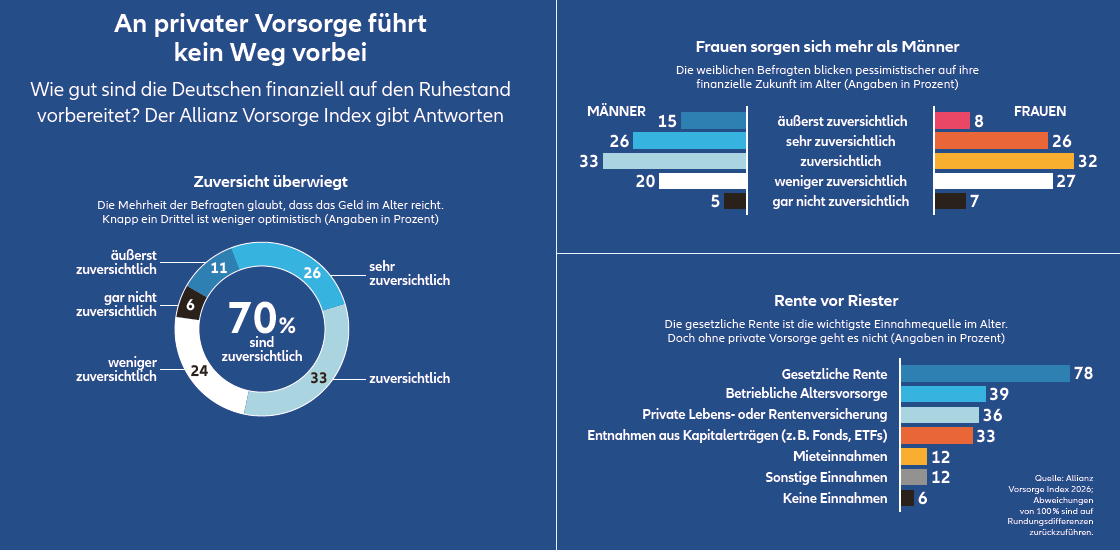
Wie gut sind die Deutschen finanziell auf den Ruhestand vorbereitet?
Der Allianz Vorsorge Index gibt Antworten