Ihre Ansprechpartner
08.10.2026
Ausgabe 2/2026
Schutzschild fürs Eigenheim
Feuer und Fluten, Unwetter: Der Klimawandel bedroht zunehmend Häuser und Wohnungen, die Schadensummen steigen.
Die Allianz reagiert mit einer neuen, flexiblen Police, um Versicherungen für Gebäude bezahlbar zu halten.
Text: Heimo Fischer
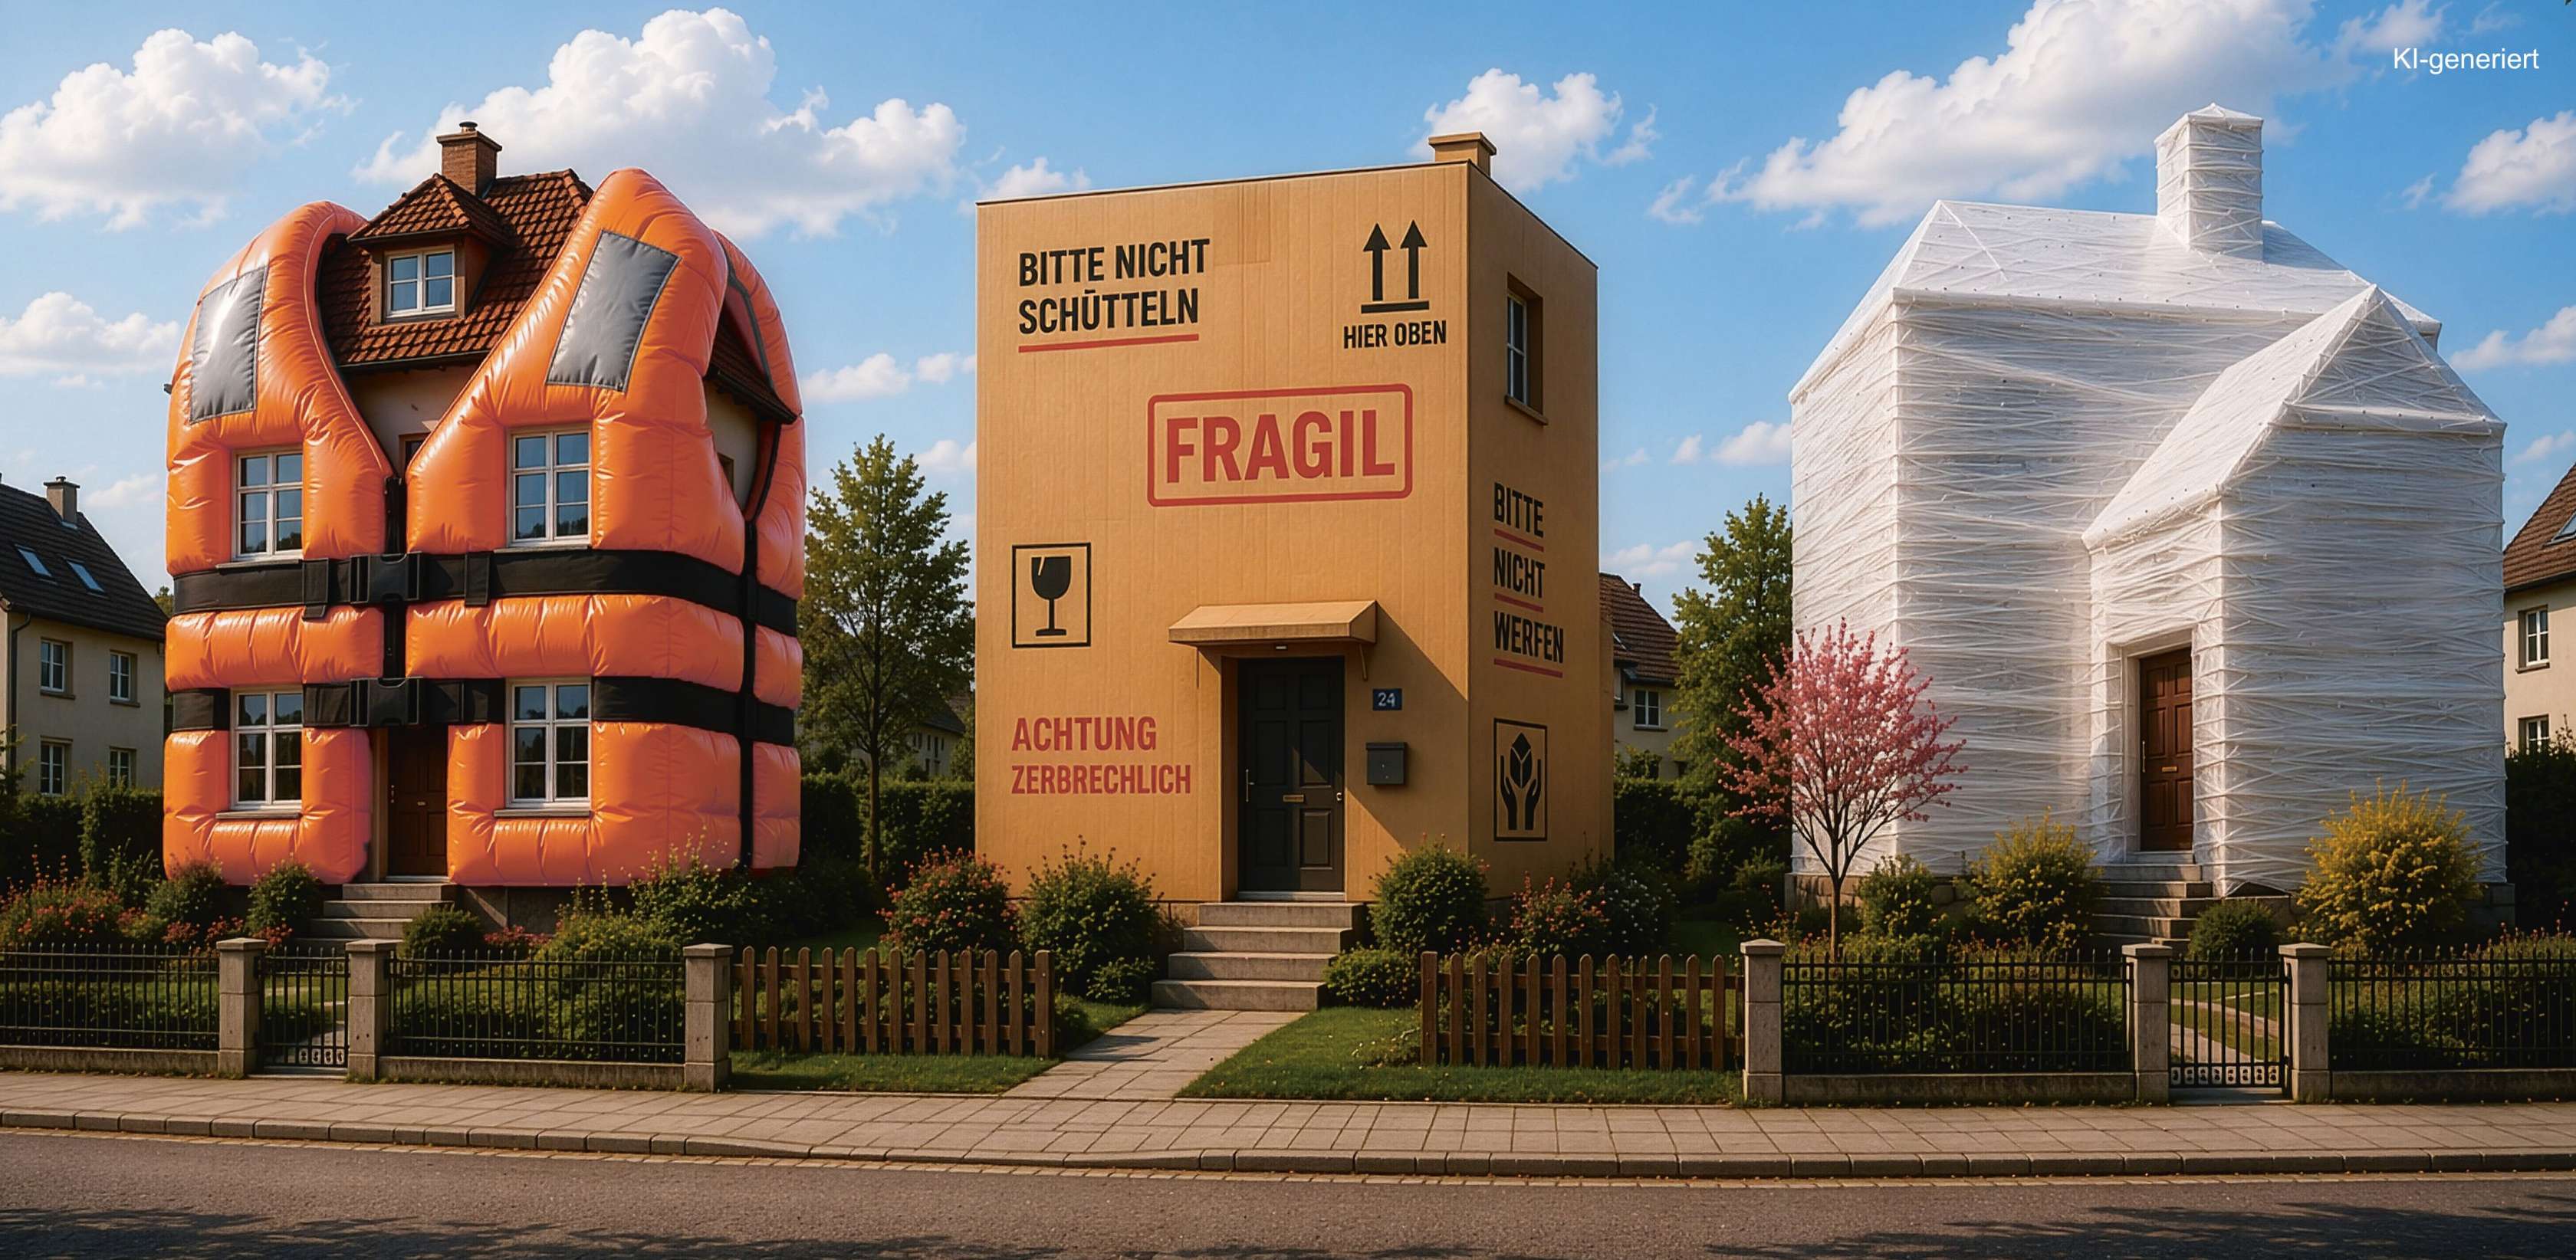
Eine eigene Immobilie ist für viele Menschen die größte Investition ihres Lebens. Umso wichtiger ist es, sie wirksam gegen Naturgefahren abzusichern.
Beißender Rauch hängt über den Kiefernwäldern Brandenburgs. Die Löschfahrzeuge stehen auf Schneisen und Waldwegen, pumpen pausenlos Wasser in die Flammen. Hubschrauber bekämpfen das Feuer aus der Luft, Drohnen steigen auf, um Glutnester aufzuspüren. Manche Feuerwehrleute sind im Sommer 2026 am Ende ihrer Kräfte. Nicht nur wegen der vielen Waldbrände, sondern auch, weil das Thermometer bis zu 40 Grad im Schatten zeigt. Eine Folge des Klimawandels – und eine zusätzliche Strapaze für die ohnehin erschöpften Rettungsteams.
Wie durch ein Wunder halten sich die Schäden bei den Waldbränden in Ostdeutschland in Grenzen – private Gebäude bleiben unversehrt. Diesmal. So viel Glück hatten die Menschen an der französischen Atlantikküste nicht. Dort mussten Hunderttausende ihre vom Feuer bedrohten Häuser verlassen. Auch in Spanien, Griechenland und Rumänien wüteten die Flammen. Mehr als 1.000 Gebäude wurden bis Mitte August in der Europäischen Union infolge von Waldbränden zerstört oder schwer beschädigt.
Schäden in Milliardenhöhe
Die zunehmenden Waldbrände sind nur ein Teil einer beunruhigenden Entwicklung. Denn in Europa wächst nicht allein die Feuergefahr. Auch Fluten, Stürme und Hagel verursachen immer höhere Schäden – mit drastischen Folgen für Menschen, die über Nacht vor dem Nichts stehen. Und für Versicherer, die Milliardensummen schultern müssen.
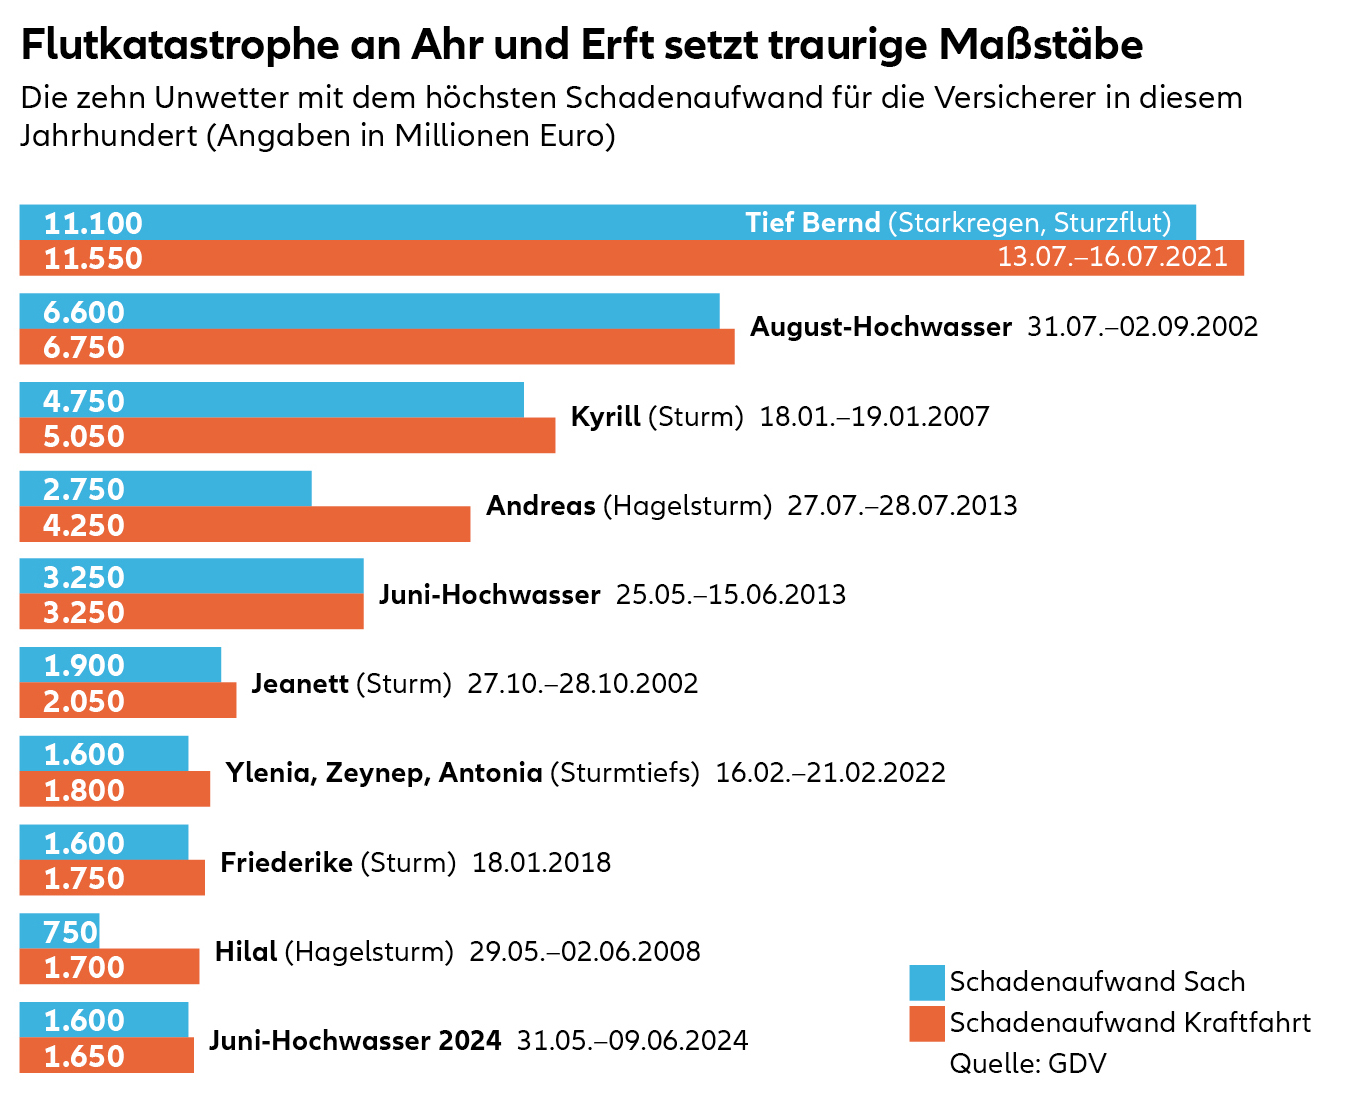
Ein besonders drastisches Beispiel ist die Flutkatastrophe vor fünf Jahren in Westdeutschland: Auf einer Fläche von mehreren Tausend Quadratkilometern gingen über 24 Stunden ungeheure Regenmengen nieder und ergossen sich in Bäche und Flüsse, die nach und nach über die Ufer traten. Insgesamt zerstörte oder beschädigte das Tief Bernd in Deutschland rund 91.000 Wohngebäude. Der Schadenaufwand für die Versicherer lag bei mehr als 11,5 Milliarden Euro. Vom unermesslichen menschlichen Leid ganz zu schweigen.
Besonders hart waren die Folgen an der Ahr – einem Flüsschen in Rheinland-Pfalz, das man normalerweise barfuß durchwaten kann. Da das Regenwasser an den steilen Hängen hinab ins Flussbett schoss, schwoll die Ahr zu einem reißenden Strom, der Dörfer ausradierte, Bahnstrecken und Straßen unterspülte, selbst massive Brücken wegriss. Fast 200 Menschen kamen bei dem Unwetter in der Region zwischen Sauerland, Eifel und Luxemburg ums Leben. Noch heute sind die Schäden sichtbar. Wer die betroffenen Orte besucht, sieht zerstörte Häuser, ausgefranste Uferstreifen und provisorische Brücken.
Unwetter werden häufiger und schwerer
Naturkatastrophen waren für den Menschen schon immer eine potenziell tödliche Bedrohung. Doch mit jedem zusätzlichen Grad, um das sich die weltweite Durchschnittstemperatur erhöht, steigt das Risiko von Extremwetterereignissen. Darauf weist der Weltklimarat IPCC in seinem jüngsten Sachstandsbericht hin, der den aktuellen Stand der internationalen Klimaforschung bündelt.
Der physikalische Zusammenhang lässt sich auf einen einfachen Nenner bringen: Die Emission von Kohlendioxid (CO2) verstärkt den Treibhauseffekt. „Pro Grad Erwärmung kann die Luft sieben Prozent mehr Wasserdampf aufnehmen und dann auch abregnen“, sagt Geophysiker Matthias Hackl, der mit seinem Team bei der Allianz die Risiken von Naturkatastrophen erforscht. Daher sei zu erwarten, dass Starkregen und Überschwemmungen infolge des Klimawandels häufiger und schwerer werden. Manche Regionen erleben hingegen lange Trockenphasen, die Waldbrände begünstigen.
In Kanada und den USA verbrannte 2025 eine Gesamtfläche so groß wie Baden-Württemberg und Bayern. In Australien erfassten die Feuer im selben Jahr eine Fläche, die größer war als Frankreich. „Diese Regionen zeigen bereits heute Entwicklungen, die künftig auch für Europa relevant werden könnten“, sagt Hackl. Die Vorboten dessen sind schon seit Jahren deutlich zu sehen.
Vier Hausbesitzertypen – und wie sie ticken
Hauptsache, günstige Prämie? Oder doch lieber das Rundum-sorglos-Paket? Die neue Allianz Wohngebäudeversicherung bietet verschiedene Tarife zur Auswahl. Ein Überblick
-
BASIS
DIE PREISSENSIBLEN
„Ich möchte für den schlimmsten Fall abgesichert sein, lege aber großen Wert auf einen günstigen Beitrag und bin deshalb mit einem Grundschutz zufrieden.“
Präferenzen: Diese Gruppe von Hausbesitzer:innen will die wichtigsten Risiken für ihre Immobilie abgedeckt wissen und schaut gleich zeitig genau auf den Preis. Statt möglichst viele Leistungen einzuschließen, fragen sie sich zuerst, was sie wirklich brauchen – und worauf sie verzichten können.
Risikoprofil: Preissensible Kund:innen sind bereit, einen Teil des Risikos selbst zu tragen, wenn dafür die laufenden Beiträge niedriger ausfallen. Entscheidend sind für sie ein gutes Preis-Leistungs-Verhältnis und ein Schutz, der sich auf das Wesentliche konzentriert.
Empfehlung: BASIS-Tarif -
SMART
DIE OPTIMIERER
„Ich will mein Haus für den Fall der Fälle gut abgesichert wissen, möchte aber meinen Versicherungsbeitrag so gering wie möglich halten.
Präferenzen: Sicherheitsbewusste Menschen wollen nicht nur eine Basisabsicherung, sondern auch bei weniger alltäglichen Schäden geschützt sein. Es muss aber nicht das maximale Leistungspaket sein. Sie suchen den Mittelweg: faire Leistungen, überschaubare Risiken, keine Überraschungen.
Risikoprofil: Diese Gruppe ist bereit, mehr zu zahlen – solange der zusätzliche Schutz für sie einen Nutzen hat. Dazu zählen Kosten für Aufräumen, Abbruch und Lagerung bis zu 200.000 Euro, Nässeschäden wegen undichter Fugen, Schäden durch Wildtiere oder Vandalismus.
Empfehlung: SMART-Tarif -
KOMFORT
DIE INDIVIDUALISTEN
„Mein Haus ist mir sehr wichtig. Ich habe hier sehr viel investiert, und es ist die Heimat meiner Kinder – daher benötige ich einen umfassenden Schutz und bin bereit, dafür zu zahlen!
Präferenzen: Sicherheit zählt mehr als der Preis: Individualist:innen wollen ihr Haus so umfassend wie möglich schützen und dabei nicht jedes Risiko einzeln abwägen müssen. Gleichwohl möchten sie bestimmte Optionen nach eigenem Ermessen ausschließen können.
Risikoprofil: Für diese Freiheit akzeptiert dieser Hausbesitzertyp einen höheren Versicherungsbeitrag. Entscheidend ist für ihn das gute Gefühl, im Ernstfall möglichst wenig selbst organisieren oder aus eigener Tasche bezahlen zu müssen.
Empfehlung: KOMFORT-Tarif -
PREMIUM
DIE SORGENFREIEN
„Mein Haus ist für mich etwas ganz Besonderes. Geld spielt für mich nicht die größte Rolle. Es ist mir wichtig, dass im Ernstfall alles versichert ist.
Präferenzen: Angehörige dieses Typus besitzen ein hochwertig ausgestattetes Haus mit Photovoltaikanlage, Wärmepumpe, Pool oder Nebengebäuden. Statt Leistungen auszuwählen und den Schutz Baustein für Baustein zusammenzustellen, bevorzugen sie ein möglichst umfassendes Paket.
Risikoprofil: Geld spielt für diese Gruppe von Immobilien- besitzer:innen eher eine untergeordnete Rolle. Sie erwarten von ihrer Versicherung vor allem die Gewissheit, auch bei ungewöhnlichen oder unvorhergesehenen Schäden jederzeit gut abgesichert zu sein.
Empfehlung: PREMIUM-Tarif
Extreme Schäden durch Extremwetter
Mit den globalen Temperaturen steigen auch die Schadensummen der Versicherer – und damit die Prämien der Versicherten. Um den Anstieg zu bremsen, braucht es Maßnahmen gegen den Klimawandel, Anpassungen an dessen Folgen und innovative Policen.
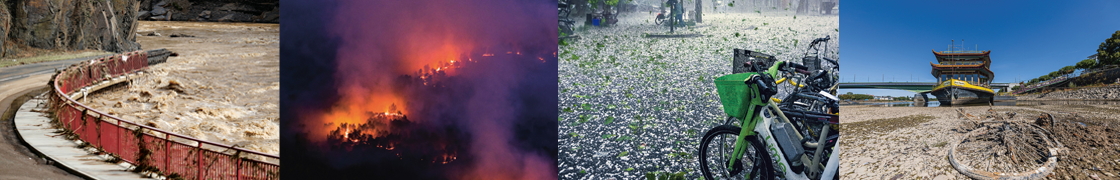
Naturgefahren nehmen zu 4 Wärmere Luft kann mehr Wasser aufnehmen – und wieder abgeben. Das erhöht die Wahrscheinlichkeit von Starkregen und Sturzfluten wie 2021 an der Ahr (1). Auch die Intensität von Hagelschauern (3) nimmt dadurch zu. Gleichzeitig führt die Erderwärmung zu längeren Dürrephasen, die extremes Niedrigwasser zur Folge haben können, wie es in diesem Jahr am Rhein (4) und vielen anderen Flüssen auftrat. Auch erhöht die Trockenheit die Gefahr von Waldbränden. Frankreich und Spanien erlebten 2026 die schlimmsten Feuersbrünste seit 15 Jahren, aber auch in Brandenburg (2) standen große Waldgebiete in Flammen.
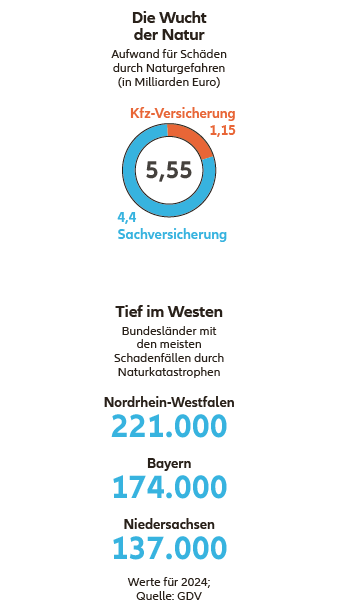
Das Kreuz mit der Statistik
Das bedeutet Gefahr für Menschenleben, aber auch enorme finanzielle Lasten. So führten die Waldbrände vom Januar 2025 in Kalifornien nach Berechnungen der Business-School UCLA Anderson zu Schäden von mehr als 76 Milliarden US-Dollar. Davon waren 45 Milliarden versichert. Damit handelt es sich für die Versicherungswirtschaft um die teuerste Waldbrandkatastrophe aller Zeiten. Weltweit entstand zwischen 1980 und 2025 durch Waldbrände ein Schaden von fast 300 Milliarden US-Dollar. Die Hälfte dieser Summe zahlten Versicherer.
Für die Assekuranz stellt sich angesichts dieser Entwicklung eine entscheidende Frage: Welchen Anteil hat der Klimawandel an den steigenden Schäden – und in welchem Ausmaß wird er die Risiken künftig verschärfen? Eine einfache Antwort gibt es nicht, denn höhere Schadensummen haben verschiedene Ursachen: Gebäude und Reparaturen werden teurer, immer mehr Werte sind versichert, und zugleich verändert sich das Klima und damit das Schadenrisiko. Hinzu kommt, dass einzelne Naturkatastrophen auch ohne die Erderwärmung auftreten würden. „Deshalb ist es wichtig, die Informationen hinter den Zeitskalen zu verstehen“, sagt Hackl.
Hier setzt die sogenannte Attributionsforschung an: Mit komplexen Modellrechnungen untersucht sie, wie folgenschwer oder wie wahrscheinlich ein bestimmtes Ereignis in einer Welt ohne Klimawandel gewesen wäre. So lässt sich abschätzen, welchen Einfluss die Erderwärmung tatsächlich hat. Die Untersuchungen zeigen: „Bei vielen regionalen Risiken geht die Wissenschaft davon aus, dass der Klimawandel Naturkatastrophen häufiger und heftiger macht“, sagt Hackl. Das gelte insbesondere für Waldbrände in nördlichen Breiten sowie für Überschwemmungen.
Für Versicherer ist diese Unterscheidung immens wichtig, um abschätzen zu können, wie sich Schäden und Risiken langfristig entwickeln. Fest steht: Über alle Naturgefahren hinweg steigen die versicherten Schäden derzeit weltweit um acht Prozent pro Jahr. Etwa 80 bis 90 Prozent dieses Zuwachses lassen sich laut Hackl anhand gestiegener Preise für Arbeit und Material erklären. Hinzu kommt, dass heute mehr Risiken als früher versichert sind. Aber: „Etwa zehn bis 20 Prozent des Zuwachses lassen sich so nicht erklären“, sagt Hackl. Für diesen Anteil ist höchst wahrscheinlich der Klimawandel verantwortlich.
„Die Wissenschaft geht davon aus, dass der Klimawandel regionale Naturkatastophen häufiger und heftiger macht.“
Matthias Hackl, Head of Cat R&D Allianz Reinsurance
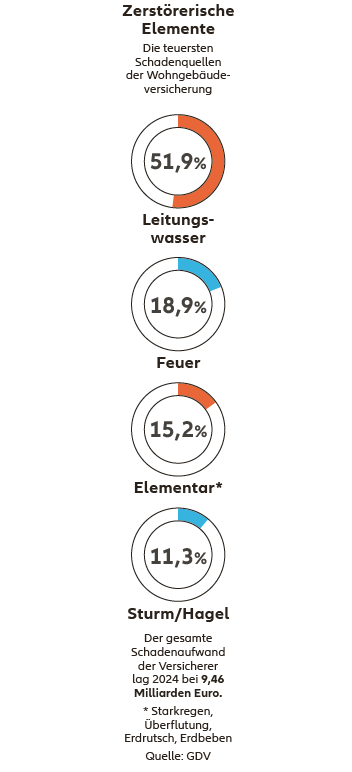
Das mag auf den ersten Blick wenig erscheinen. Es handelt sich dabei allerdings um Durchschnittswerte über alle Länder und Naturgefahren hinweg. Bei einzelnen Risiken und in besonders betroffenen Regionen kann der Klimaeffekt deutlich größer ausfallen und zu enormen Schäden führen.
Von Naturgefahren besonders betroffen sind Siedlungen mit Tausenden Gebäuden und Zehntausenden von Menschen – auch bei uns. Laut einer Umfrage der Deutschen Umwelthilfe (DUH) von 2024 könnte in Deutschland mehr als eine Viertelmillion Adressen von einem Jahrhunderthochwasser bedroht sein, die meisten davon in Bayern und Baden-Württemberg.
Kampf gegen die Preisspirale
Besonders hoch ist das Risiko in Städten. Dort kann Regenwasser aufgrund der vielen versiegelten Flächen kaum versickern. Es strömt über Straßen, Dächer und Plätze in die Kanalisation und weiter in Bäche und Flüsse. Bei Starkregen stoßen diese Systeme schnell an ihre Grenzen: Die Pegel steigen innerhalb kurzer Zeit, Straßen und Keller werden überflutet.
Auch Eingriffe in den natürlichen Lauf von Flüssen können Hochwasserlagen verschärfen. Werden Gewässer begradigt und Auen von den Flüssen getrennt, gehen Flächen verloren, die bei starkem Regen große Wassermengen aufnehmen und zurückhalten können. Die Flutwelle bewegt sich dadurch schneller flussabwärts, und die Pegel steigen in kürzerer Zeit deutlich schneller als dies bei natürlichen Flussläufen der Fall wäre. Rechtzeitige Vorsorge kann helfen, die Schäden zumindest zu begrenzen. Nach dem Prinzip der Schwammstadt nehmen Gründächer, Wiesen, Bäume und Versickerungsflächen Regenwasser auf, statt es unmittelbar in die Kanalisation zu leiten. Das senkt das Überflutungsrisiko und kühlt die Städte bei Hitze. Paris und Barcelona investieren deshalb Milliarden in Entsiegelung, Stadtgrün und Hitzeschutz.
Wie schnell sich diese Ideen auch in anderen Städten durchsetzen und welche Wirkung sie lang fristig zeigen, ist offen. Fest steht, dass die Schadensummen in den kommenden Jahren zunächst weiter steigen werden. Darauf müssen sich sowohl die Versicherungen als auch die Kund:innen einstellen.
Denn steigende Schadensummen sind nicht nur ein Problem der Assekuranz. In der Regel haben sie steigende Prämien zur Folge und damit höhere Kosten für die Versicherten. Dieser Mechanismus ist zwingend für die Wirtschaftlichkeit der Unter nehmen – und lässt sich doch in Zukunft nur noch begrenzt umsetzen. „Kunden werden immer preis sensibler“, sagt Matthias Beestermöller, Spezialist für Wohngebäudeversicherungen bei der Allianz. Einfach nur die Tarife zu erhöhen ist daher keine Lösung. „Haus oder Wohnung stellen für viele Menschen die größte Investition ihres Lebens dar. Die Absicherung dieser Sachwerte muss versicherbar und bezahlbar bleiben“, sagt Beestermöller.
Mehr Möglichkeiten, mehr Beratungsanlässe
Die Antwort der Allianz ist eine neue Police mit einem flexiblen Baukastensystem statt festen Tariflinien. Wer früher zum Beispiel einen Komfort-Tarif wählte, musste Leistungen mitkaufen, die für das eigene Haus möglicherweise gar keine Rolle spielten. Ein Außenpool musste mitversichert werden, auch wenn nur Versicherungsschutz für das Gebäude gewünscht war.
Ein weiterer wichtiger Hebel, um die Kosten im Griff zu behalten, ist der Selbstbehalt, für den künftig acht statt fünf Abstufungen angeboten werden. Wer also bereit ist, im Schadenfall tiefer in die eigene Tasche zu greifen, spart bei den Prämien. Wählt man beispielsweise einen Selbstbehalt von 500 Euro pro Schaden, bringt dies eine Beitragsentlastung um etwa 15 Prozent. In Hochrisikogebieten kann der Selbstbehalt für Elementarschäden auch deutlich höher gewählt werden. Auf diese Weise lassen sich Versicherungsprämien für Gebäude in Hochrisiko gebieten spürbar senken. So lässt sich gewährleisten, dass sie überhaupt bezahlbar bleiben – und Kundinnen und Kunden gehalten werden können, die sonst womöglich wegen zu hoher Prämienzahlungen abspringen würden.
„Haus oder Wohnung sind für viele die größte Investition ihres Lebens. Deren Absicherung muss bezahlbar bleiben.“
Matthias Beestermöller
Darüber hinaus bietet die neue Police umfassen den Schutz für moderne Haustechnik – etwa für die Photovoltaikanlage auf dem Dach, den Batteriespeicher im Keller oder die Wärmepumpe im Vorgarten. Als Teil des Bausteins Haus- und Technikschutz lässt sich dieser erweiterte Versicherungsschutz im Tarif Komfort flexibel hinzuwählen, um die Absicherung gezielt zu ergänzen.
Die neuen Policen machen die Wohngebäudeversicherung also zum einen bezahlbarer und zum anderen flexibler, weil sie sich individuell an die eigenen Bedürfnisse anpassen lassen. Potenzielle Neukund:innen müssen allerdings noch genauer als früher prüfen und analysieren, welche Risiken in ihrem Fall tatsächlich vorliegen. „Dadurch steigt der Beratungsbedarf“, sagt Beestermöller.
Für Versicherungsmaklerinnen und -makler ergeben sich dadurch auch mehr Gesprächsanlässe mit Bestandskund:innen, sodass sie die Vorteile einer persönlichen Betreuung – etwa gegenüber Vergleichsportalen – noch besser herausstellen können. Denn die meisten Menschen lassen sich gern beraten. Erst recht, wenn sie dadurch auch noch Geld sparen können.
Für jedes Haus den perfekten Tarif
Wie viel Schutz braucht ein Eigenheim? Und wie viel darf das kosten? Bei der neuen Wohngebäudepolice der Allianz entscheiden die Versicherten
Ein Reihenhaus mit Fernwärmeanschluss braucht nicht denselben Schutz wie ein Bungalow mit Wärmepumpe und Smart Home-Technik. Während Kund:innen früher Leistungen nur im Paket buchen konnten, haben sie bei der neuen Wohngebäudepolice der Allianz die Wahl. Preis und Leistung lassen sich wie mit einem Schieberegler individuell anpassen.
Die erste Wahlmöglichkeit betrifft die Tariflinie – von Basis bis Premium baut jede Stufe auf der vorherigen auf. Der Basis-Tarif schützt vor Feuer, Leitungswasser, Rohrbruch, Sturm und Hagel. Der Smart-Tarif übernimmt zusätzlich Schäden an Grundstücksbestandteilen und springt bei grober Fahrlässigkeit ein. Kom fort schließt darüber hinaus Schäden durch undichte Fugen sowie an außen liegenden Ableitungsrohren ein. Wer den Regler bis nach oben schiebt, erhält die weitreichende Premium-Deckung mit einem Allgefahren-Baustein.
Auch innerhalb jeder Tariflinie lassen sich Preise und Leistungen individuell anpassen. Nebengebäude etwa können in allen Tarifstufen ein- oder ausgeschlossen werden. Im Komfort Tarif steht das neue Paket „Haus- und Technikschutz“ zur Verfügung, das unter anderem eine erweiterte Deckung für Solar- und Wärmepumpenanlagen bietet und Versicherungsschutz für einen Außenpool mi einschließt. Das Ziel: Niemand soll für Leistungen zahlen, die nicht benötigt werden.
Ein weiterer Regler stellt den Selbstbehalt ein. Für die Grund gefahren stehen nun acht Stufen zwischen 0 und 10.000 Euro zur Wahl. Schon 500 Euro Eigenanteil senken den Beitrag um rund 15 Prozent.
Beim Extremwetterschutz sind bis zu 150.000 Euro Selbstbehalt möglich. Das kann in gefährdeten Regionen den Schutz bezahlbar halten. Vorsorge lohnt sich: Druckwasserdichte Fenster und Türen können den Selbstbehalt bei Überschwemmung um bis zu 50 Prozent senken.
Egal wie die Regler stehen, eines ist immer sicher: Der Wiederaufbau jedes versicherten Gebäudes ist in allen Tarifen abgesichert, ohne dass die Entschädigungssumme nach oben begrenzt ist.