Ihre Ansprechpartner
08.10.2026
Ausgabe 2/2026
»Immer neue Regeln erhöhen
das Risiko für Fehler«
Überraschend viele Geschäftsführer:innen haben keine D&O-Versicherung. Womit sich diese Deckungslücke schließen lässt, erklärt Referatsleiterin Saskia Schulz im Interview.
Interview: Christian Gottwalt | Foto: Daniel Hermann
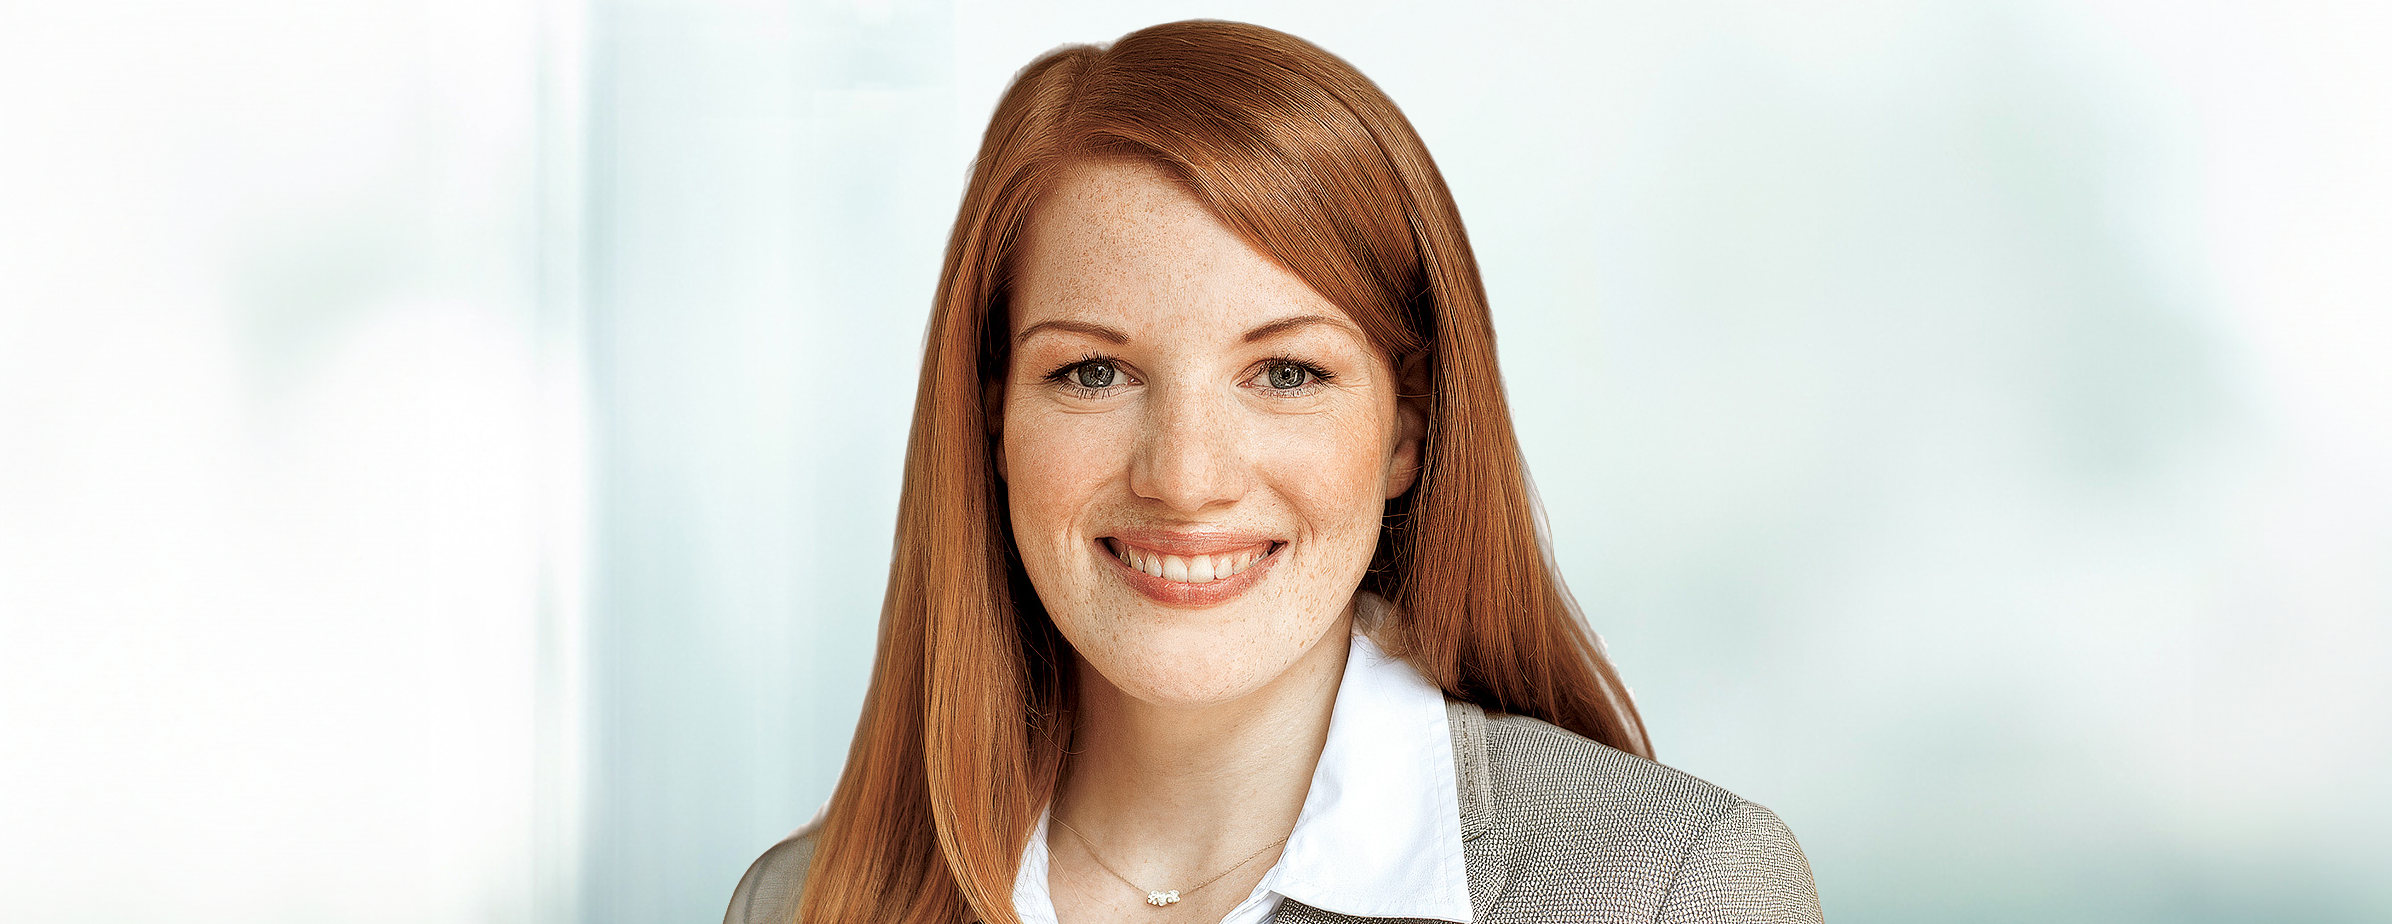
Saskia Schulz ist als Referatsleiterin Product Management für die D&O-Versicherung im Segment MidCorp, also für mittelgroße Unternehmen, zuständig. Seit viele Vorschriften aus Berlin und Brüssel auch vom Mittelstand erfüllt werden müssen, wächst das Risiko für Managementfehler – und damit auch der Einsatzbereich von D&O-Policen.
Frau Schulz, D&O-Versicherungen waren schon immer ein wichtiges Thema für Manager:innen. Warum gewinnen sie gerade jetzt noch einmal an Bedeutung?
Das wirtschaftliche Umfeld wird zunehmend komplexer. Geopolitische Krisen, unterbrochene Lieferketten oder neue Zölle stellen Unternehmen vor Herausforderungen. Gleichzeitig müssen Geschäftsführer:innen und Vorstände immer mehr gesetzliche Vorgaben beachten. Dadurch steigt das Risiko von Fehlentscheidungen und damit auch das Risiko persönlicher Haftungsansprüche.
Wo entstehen erfahrungsgemäß die größten Schäden?
Ein großer Schadentreiber sind Insolvenzen, deren Zahl aktuell nach wie vor steigt. Im Insolvenzverfahren wird sehr genau geprüft, ob der Geschäftsführung Pflichtverletzungen vorzuwerfen sind, die zu einer Schadenersatzforderung führen könnten.
Sind die steigenden Haftungsrisiken der Grund, weshalb die Allianz jetzt eine persönliche D&O-Versicherung anbietet?
Themen wie der AI Act, neue Produkthaftungsregelungen, das Lieferkettensorgfaltspflichtengesetz, Cyber-Regulatorik oder geopolitische Risiken spielen eine immer größere Rolle. Gleichzeitig gelten viele Compliance-Pflichten inzwischen auch für mittelständische Unternehmen. Die Unternehmensleitung muss dabei sicherstellen, dass ihr Unternehmen so aufgestellt ist, dass regulatorische Anforderungen eingehalten und Risiken rechtzeitig erkannt werden. Werden hier Versäumnisse festgestellt, haften Manager:innen grundsätzlich persönlich, unbegrenzt und mit ihrem Privatvermögen. Zum Beispiel, wenn Mitarbeitende auf Phishing-Mails hereinfallen und die Geschäftsführung keine ausreichenden IT-Sicherheitsmaßnahmen nachweisen kann. Vor diesem Hintergrund haben wir uns entschieden, unser Produktportfolio in diesem Bereich gezielt zu erweitern.
Für welche Zielgruppe ist die persönliche D&O gedacht?
Wir haben uns dafür entschieden, um Deckungslücken bei Managern und Managerinnen konsequent zu schließen.
Wodurch entstehen solche Lücken?
Eine D&O schützt „Directors & Officers“, also Geschäftsführungs- und Aufsichtsorgane. Inzwischen ist der Kreis aber weiter gefasst. Zielgruppe sind auch leitende Angestellte, Prokurist:innen, Generalbevollmächtigte und Compliance-Beauftragte, etwa für Datenschutz oder Geldwäsche.
Wie unterscheidet sich die persönliche D&O von der Unternehmens-D&O?
Das Unternehmen ist Versicherungsnehmer und zahlt die Prämie, während die Rechte aus dem Vertrag den versicherten Personen zustehen. Sie sind über diesen einen Vertrag gemeinschaftlich versichert und teilen sich bei Schäden auch die Versicherungssumme. Bei der persönlichen D&O schließt ein Mitglied des Vorstands oder der Geschäftsführung die Police für sich ab und zahlt auch die Prämie selbst. Dabei können mehrere Mandate in unterschiedlichen Unternehmen und Organisationen über den Vertrag versichert werden. Die Person kann für sich selbst entscheiden, wie hoch die Versicherungssumme sein soll und die Konditionen gestalten.
Welche Varianten gibt es da?
Man kann die Nachmeldefrist verlängern oder verkürzen, ein Abwehrkostenzusatzlimit wählen oder die Jahreshöchstleistungen verdoppeln.
Wie können Makler:innen das sensible Thema am besten ansprechen?
Wir erleben oft, dass die persönliche Haftung der Geschäftsleitung ein Thema ist, das man nicht so gern anspricht. Aber genau das ist der Punkt: Wenn eine Firma bereits eine Betriebshaftpflicht- und Sachversicherung hat, sollte man auch die D&O thematisieren. Wer die D&O gar nicht anspricht, setzt sich im Ernstfall möglicherweise sogar dem Vorwurf eines Beratungsfehlers aus.
„Wer die D&O gar nicht anspricht, riskiert möglicherweise einen Beratungsfehler.“
Saskia Schulz, Referatsleiterin Product Management D&O MidCorp